APBN 2027: Besar Anggaran, Besar Pula Tanggung Jawab
APBN 2027 mencapai Rp4.106,3 triliun. Semakin besar anggaran negara, semakin besar pula tuntutan transparansi, pengawasan, dan akuntabilitas.
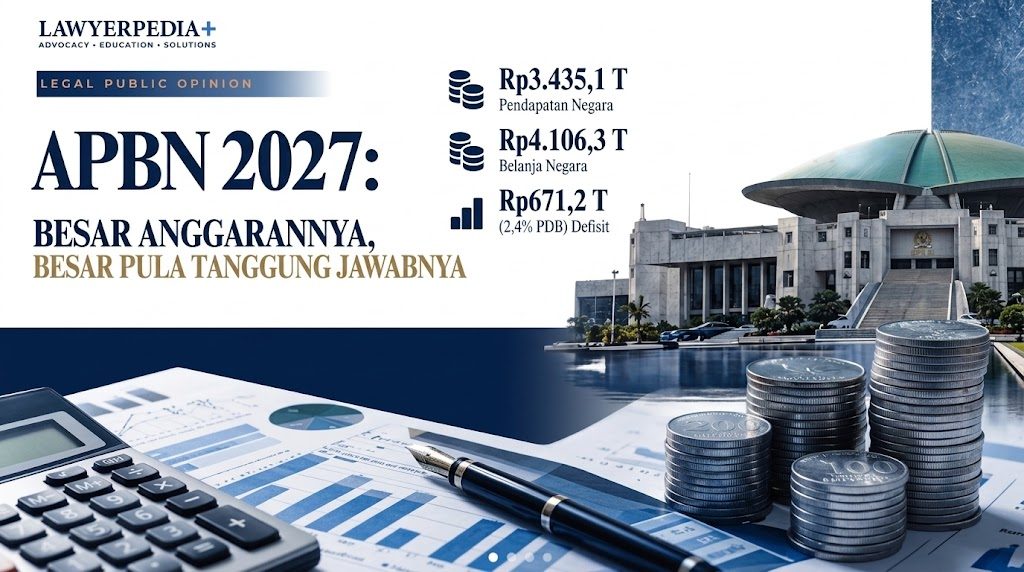
APBN 2027: Besar Anggarannya, Besar Pula Tanggung Jawabnya
APBN 2027 bukan sekadar angka dalam dokumen negara. Di dalamnya terdapat uang publik yang harus dikelola berdasarkan hukum, kepentingan masyarakat, serta prinsip transparansi dan akuntabilitas.
APBN 2027 telah disahkan menjadi undang-undang pada 29 September 2026. Dalam postur final, pendapatan negara mencapai Rp3.435,1 triliun, belanja negara Rp4.106,3 triliun, dan pembiayaan Rp671,2 triliun, dengan defisit sebesar 2,4% terhadap Produk Domestik Bruto (PDB). Angka tersebut menunjukkan besarnya ruang fiskal sekaligus besarnya tanggung jawab pemerintah dalam mengelola keuangan negara.
Pertanyaannya bukan hanya berapa besar anggaran negara, tetapi untuk apa anggaran digunakan, bagaimana penggunaannya, siapa yang mengawasi, dan sejauh mana manfaatnya dirasakan masyarakat.
APBN 2027 Bukan Sekadar Angka
APBN memiliki fungsi penting dalam penyelenggaraan pemerintahan dan pembangunan. Melalui APBN, negara menentukan prioritas penggunaan sumber daya publik untuk memenuhi kebutuhan masyarakat dan mencapai tujuan pembangunan.
Pada 2027, kebijakan fiskal diarahkan agar tetap ekspansif, kolaboratif, terarah, dan terukur. Pemerintah juga menempatkan delapan klaster Program Kerja Prioritas Nasional sebagai bagian dari fokus anggaran, antara lain pangan, energi dan air, pendidikan, kesehatan, hilirisasi dan industrialisasi, infrastruktur, ekonomi kerakyatan, serta penurunan kemiskinan, besarnya APBN harus diikuti dengan kualitas perencanaan dan pelaksanaan anggaran.
Dasar Konstitusional Pengelolaan APBN
Secara konstitusional, pengelolaan APBN memiliki dasar yang kuat dalam Pasal 23 UUD NRI Tahun 1945. Pasal 23 ayat (1) UUD 1945 menegaskan bahwa APBN sebagai wujud dari pengelolaan keuangan negara ditetapkan setiap tahun dengan undang-undang dan dilaksanakan secara terbuka dan bertanggung jawab untuk sebesar-besarnya kemakmuran rakyat.
Ketentuan tersebut menunjukkan bahwa APBN bukan kewenangan pemerintah yang dapat digunakan tanpa batas. Anggaran negara merupakan instrumen hukum yang penggunaannya harus dapat dipertanggungjawabkan kepada masyarakat.
Di sinilah prinsip transparansi dan akuntabilitas APBN memperoleh relevansinya.
Semakin Besar Anggaran, Semakin Besar Akuntabilitas
Belanja negara dalam APBN 2027 mencapai Rp4.106,3 triliun. Besarnya anggaran tersebut tentu memberikan kapasitas lebih besar bagi pemerintah untuk menjalankan berbagai program pembangunan. Namun, pada saat yang sama, semakin besar anggaran yang dikelola, semakin besar pula tuntutan terhadap pengawasan.
Pengelolaan anggaran setidaknya harus menjawab tiga pertanyaan utama:
-
Apakah anggaran digunakan sesuai tujuan yang telah ditetapkan?
-
Apakah penggunaannya dilakukan secara efisien dan sesuai ketentuan hukum?
-
Apakah hasilnya memberikan manfaat nyata bagi masyarakat?
Keberhasilan APBN tidak cukup diukur dari seberapa besar anggaran yang terserap. Kualitas belanja, hasil program, ketepatan sasaran, dan manfaat publik juga harus menjadi ukuran.
Transparansi APBN Adalah Kewajiban
Masyarakat memiliki kepentingan untuk mengetahui bagaimana uang negara dikelola.
Transparansi diperlukan sejak tahap perencanaan, penganggaran, pelaksanaan, hingga pelaporan dan evaluasi. Keterbukaan tersebut penting untuk mencegah penyalahgunaan anggaran sekaligus meningkatkan kepercayaan publik terhadap pemerintah.
Dalam konteks APBN 2027, transparansi menjadi semakin penting karena anggaran diarahkan pada berbagai sektor strategis, termasuk pendidikan, perlindungan sosial, kesehatan, dan ketahanan pangan.
Pemerintah menyebutkan alokasi anggaran pendidikan mencapai Rp824 triliun, perlindungan sosial Rp539,7 triliun, dan ketahanan pangan Rp195,3 triliun. Anggaran tersebut pada akhirnya harus dapat diterjemahkan menjadi manfaat yang dapat dirasakan masyarakat.
Siapa yang Mengawasi APBN?
Pengelolaan keuangan negara tidak berdiri tanpa mekanisme pengawasan.
Dalam sistem ketatanegaraan Indonesia, pengawasan terhadap APBN melibatkan berbagai lembaga sesuai kewenangannya. DPR menjalankan fungsi anggaran dan pengawasan, sementara Badan Pemeriksa Keuangan (BPK) memiliki kewenangan konstitusional untuk memeriksa pengelolaan dan tanggung jawab keuangan negara.
Pengawasan juga harus berlangsung melalui mekanisme internal pemerintah serta sistem pertanggungjawaban administratif dan keuangan.
Artinya, pengesahan APBN memberikan dasar hukum bagi pemerintah untuk melaksanakan anggaran, tetapi bukan memberikan kewenangan tanpa batas.
Risiko Hukum dalam Pengelolaan Anggaran Negara
Besarnya anggaran juga meningkatkan potensi risiko hukum apabila pengelolaannya tidak dilakukan secara hati-hati.
Penyimpangan anggaran dapat menimbulkan konsekuensi administratif, perdata, bahkan pidana apabila memenuhi unsur pelanggaran hukum. Karena itu, setiap pejabat atau pihak yang terlibat dalam pengelolaan APBN harus memahami bahwa penggunaan anggaran publik membawa konsekuensi pertanggungjawaban.
Prinsipnya, uang negara bukan uang pribadi. Setiap rupiah yang digunakan harus memiliki dasar hukum, tujuan yang jelas, dan dapat dipertanggungjawabkan.
APBN Harus Memberikan Manfaat bagi Masyarakat
Pada akhirnya, APBN 2027 tidak seharusnya hanya dilihat dari besarnya angka pendapatan, belanja, atau defisit.
Pertanyaan yang lebih penting adalah apakah anggaran tersebut mampu meningkatkan kualitas hidup masyarakat.Transfer ke Daerah, misalnya, dialokasikan sebesar Rp735 triliun dalam APBN 2027. Anggaran tersebut menjadi salah satu instrumen untuk mendukung pembangunan dan pelayanan publik di daerah.
Karena itu, keberhasilan APBN harus dilihat dari dampaknya: apakah pendidikan semakin baik, layanan kesehatan semakin mudah diakses, kemiskinan berkurang, infrastruktur berkembang, dan ekonomi masyarakat semakin kuat.
APBN 2027 adalah amanat hukum sekaligus amanat publik. Besarnya anggaran negara harus berjalan seiring dengan besarnya tanggung jawab pemerintah dalam mengelolanya.
Dengan pendapatan Rp3.435,1 triliun dan belanja Rp4.106,3 triliun, APBN 2027 memiliki kapasitas besar untuk mendorong pembangunan dan kesejahteraan. Namun, kapasitas tersebut hanya akan bermakna apabila disertai transparansi, efektivitas, efisiensi, pengawasan, dan akuntabilitas.
Sumber Referensi
Artikel ini disusun dengan menggunakan informasi dari sumber-sumber berikut.
UUD NRI Tahun 1945
Pasal 23 ayat (1) UUD 1945 menegaskan bahwa APBN sebagai wujud dari pengelolaan keuangan negara ditetapkan setiap tahun dengan undang-undang dan dilaksanakan secara terbuka dan bertanggung jawab untuk sebesar-besarnya kemakmuran rakyat
Diskusi
Bagikan pendapat, pertanyaan, atau pengalaman Anda mengenai artikel ini.